« Avant, ça coûtait moins cher. » Tu l'as entendu cent fois, peut-être dit toi-même. Et pourtant, les statistiques répètent que le pouvoir d'achat a progressé. Les deux ne peuvent pas être vrais en même temps, si ?
Freedom is a number.
Chez ExSys, on construit des outils qui rendent ton avenir financier lisible, on écrit des articles qui expliquent comment l'argent et l'économie fonctionnent vraiment, et on te donne de quoi gérer ton portefeuille toi-même.
Aujourd'hui, ce que ton argent achète vraiment, d'après les séries de l'Insee et notre outil gratuit Pouvoir d'achat.
Le SMIC a-t-il suivi les prix ?
Deux mots d'abord, pour qu'on parle de la même chose. Le SMIC est le salaire minimum légal : le moins qu'un employeur a le droit de payer pour une heure de travail. Ici, on prend le SMIC horaire brut, avant cotisations. Et quand on parle des « prix », on parle de l'indice des prix à la consommation de l'Insee, celui qu'on cite pour l'inflation. Il suit le prix d'un grand panier fixe de produits et de services, pas ce que chacun dépense réellement.
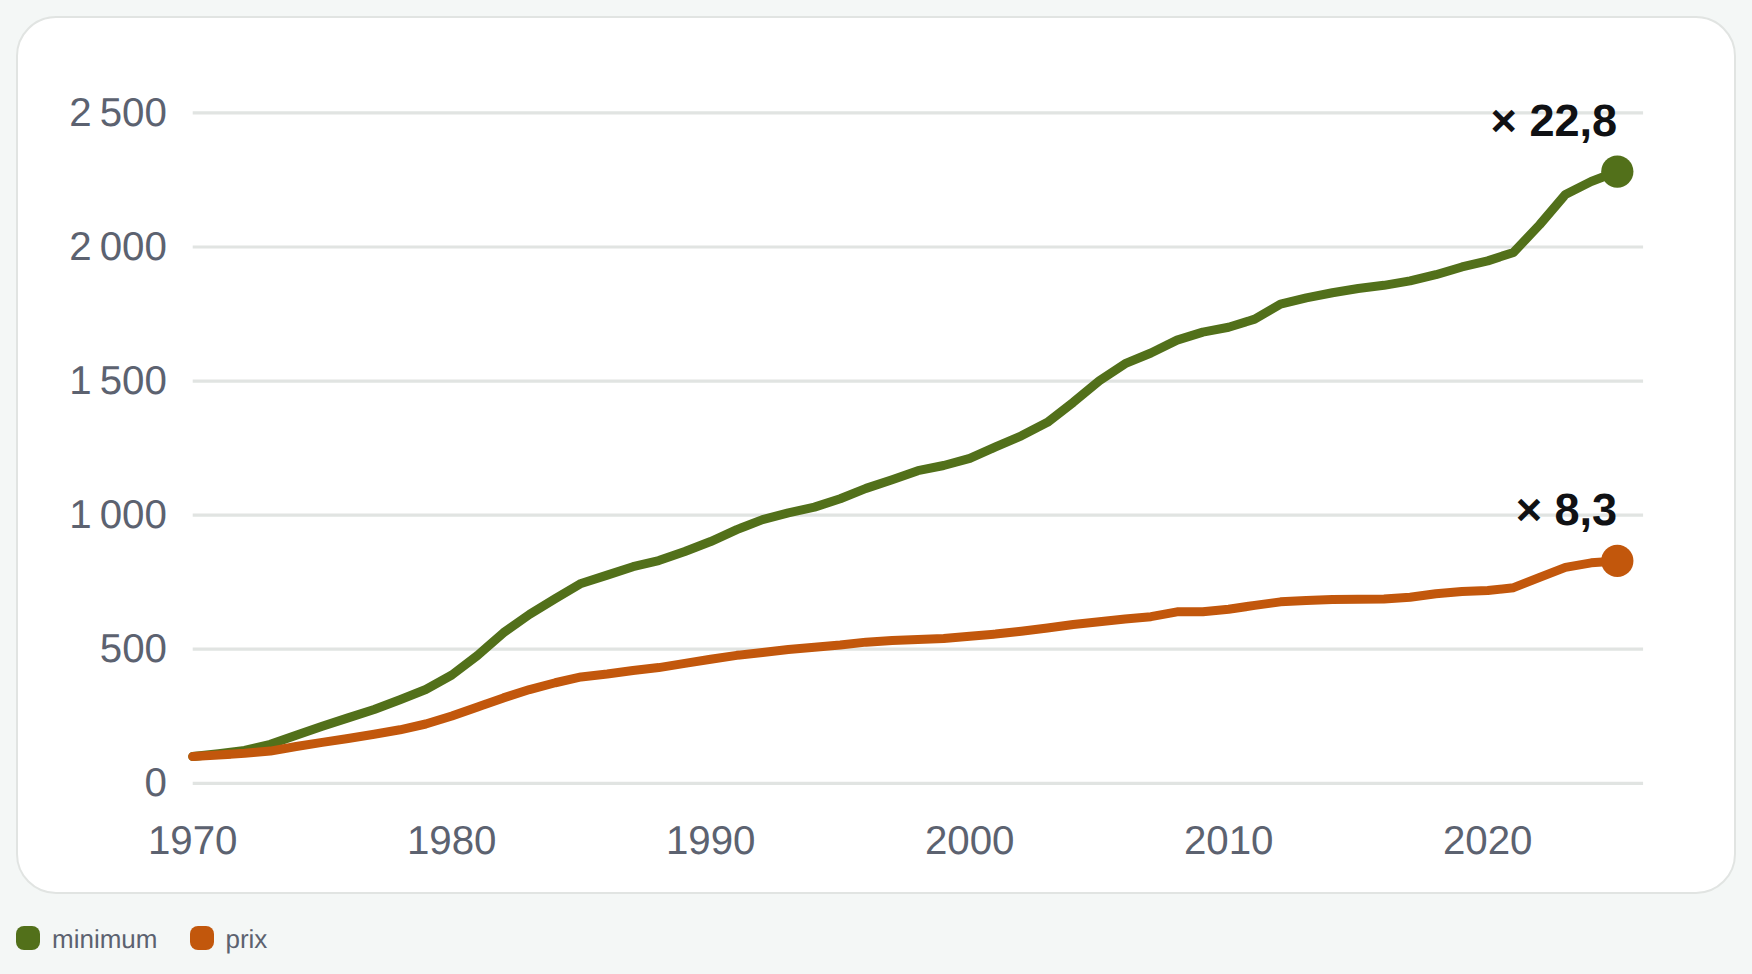
Entre 1970 et 2025, le SMIC horaire brut a été multiplié par 22,8. Les prix, par 8,3. Une fois la hausse des prix retirée, le minimum légal a donc gagné 175 % de pouvoir d'achat. C'est un gain réel, et on appelle cela le pouvoir d'achat. Quand on dit « en tenant compte des prix », la hausse des prix est déjà enlevée.
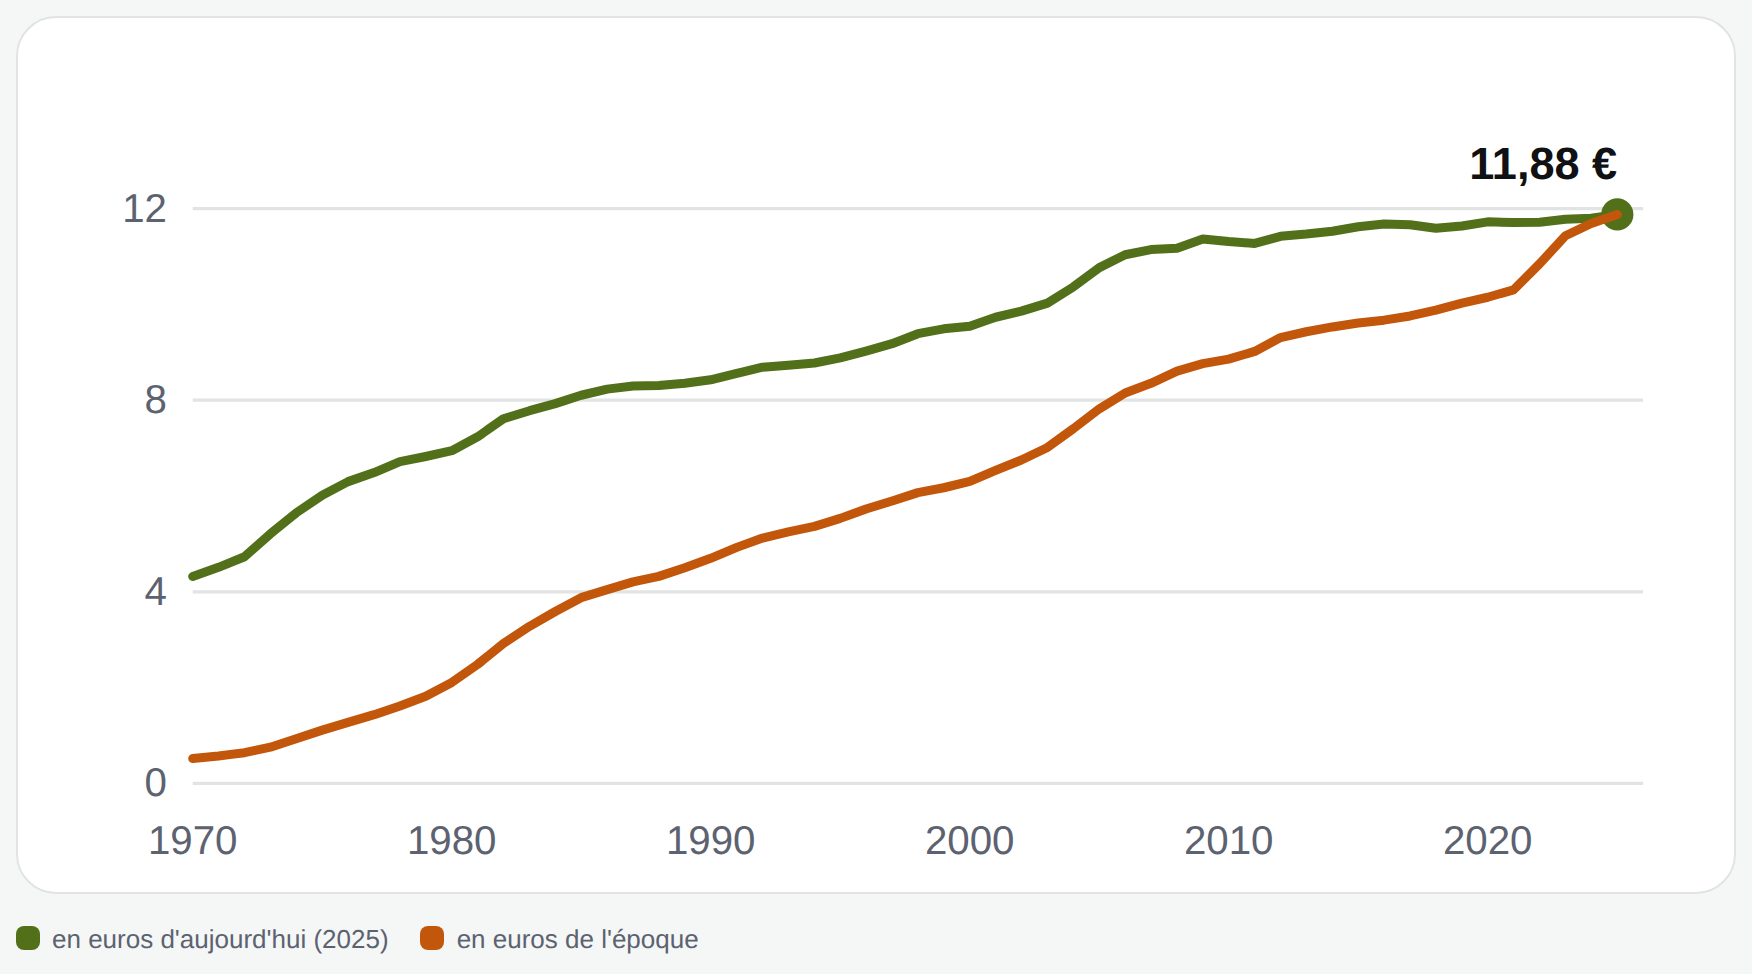
Sur ces 55 ans, le SMIC n'est resté en retard sur les prix que 5 années. En euros de 2025, une heure de SMIC brut valait 4,32 € en 1970, 8,43 € en 1990 et 11,88 € aujourd'hui. Il a presque doublé entre 1970 et 1990 (× 1,95), puis progressé d'environ 41 % entre 1990 et 2025 (× 1,41). L'essentiel du rattrapage date donc des deux premières décennies.
Attention, on parle ici du SMIC, qui est un plancher. On ne voit rien des salaires au-dessus, ni de ce que gagne un ménage moyen.
Et concrètement, qu'est-ce qu'une heure de SMIC achète ?
Le calcul est simple : on compare, pour chaque époque, ce qu'une heure de SMIC de l'époque achetait au prix de l'époque. Par exemple, combien de pain une heure de SMIC payait en 1970, puis combien elle en paie en 2025. Résultat : 2,7 fois plus qu'en 1970, sur l'ensemble des prix. Mais ça dépend beaucoup de ce qu'on achète. Une heure de SMIC permet d'acheter 2,6 fois plus d'électricité ou de loyers (au sens de l'indice des loyers)… et seulement 1,2 fois plus de gaz de ville.
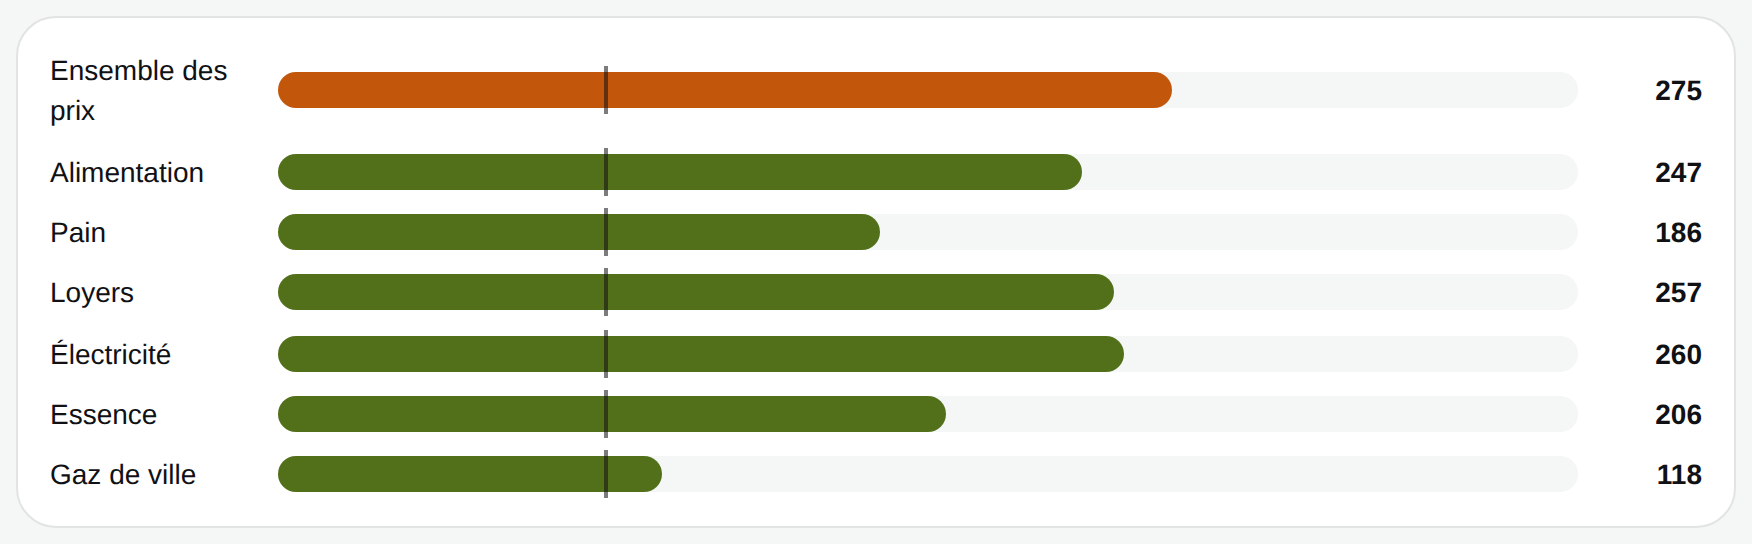
Le pain regroupe la boulangerie-pâtisserie jusqu'en 1990, puis le pain au sens de la nomenclature européenne ; le gaz est le gaz de ville, pas un coût de chauffage complet.
Une fois les dépenses obligatoires payées, il te reste combien ?
Jusque-là, c'était plutôt rassurant. Mais ça se complique.
Il y a des dépenses quasi obligatoires, qu'on paie avant d'avoir décidé quoi que ce soit : le logement, l'énergie, les assurances, les télécoms et les autres contrats. L'Insee les appelle les dépenses « pré-engagées ». En 1960, elles représentaient 13,5 % du revenu disponible des ménages. En 2024 : 30,3 %. Dont 22,8 % pour le logement, contre 10,7 % en 1960.
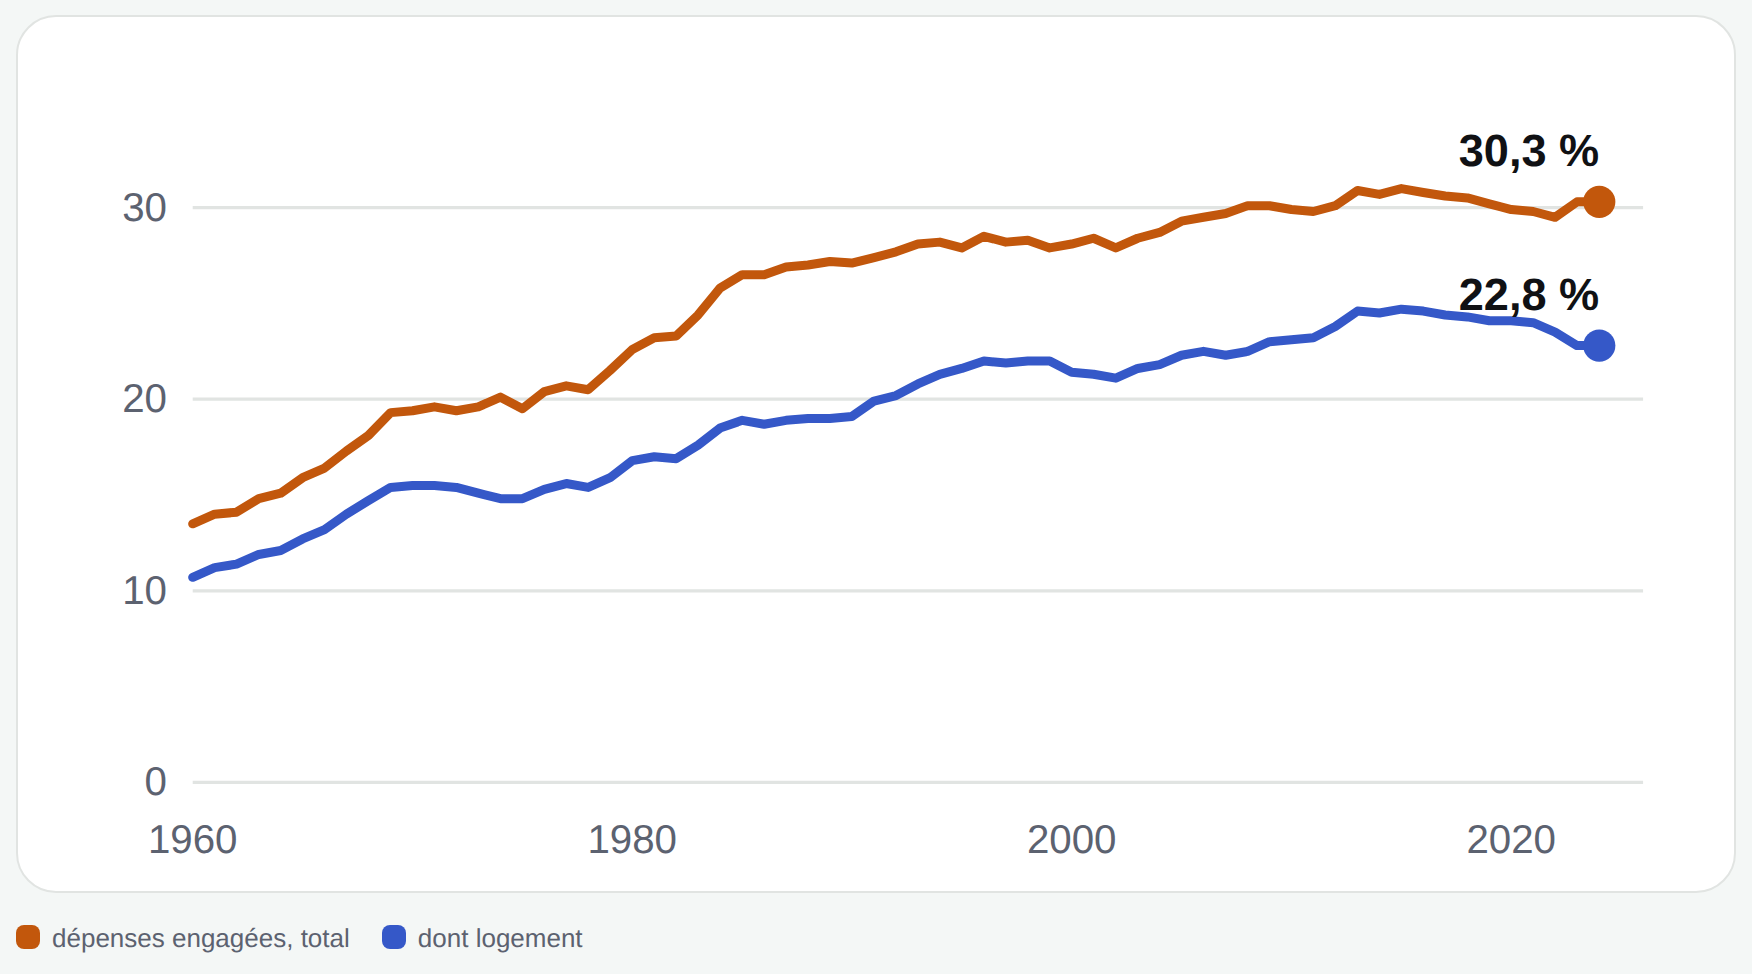
Ça ne veut pas dire que le revenu a stagné, au contraire : par personne, en tenant compte des prix, il a été multiplié par 3,2 entre 1960 et 2024. Une fois les dépenses engagées retirées, ce qui reste a été multiplié par 2,6. Depuis 2000, le revenu a gagné 23 % et ce qui reste, 19 %.
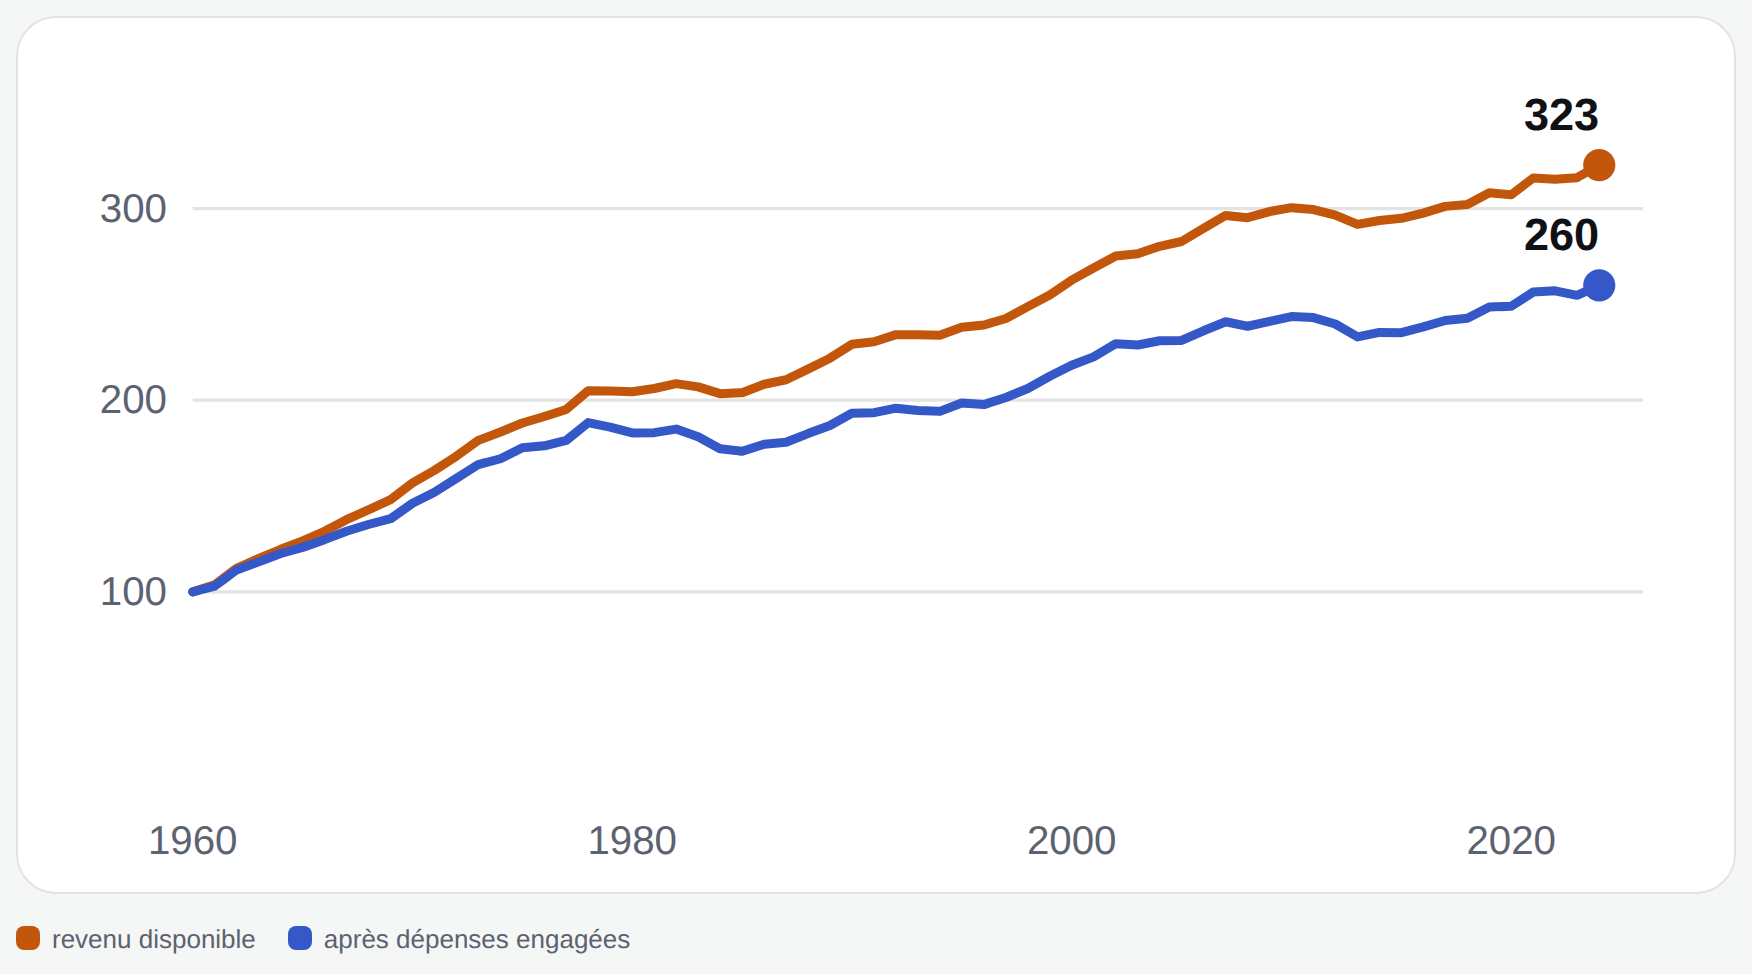
Attention, on parle ici d'un ménage moyen. On ne parle pas d'un ménage au SMIC.
Et le « reste » n'est pas un reste à vivre : c'est ce qui sert à se nourrir, se déplacer, se soigner, épargner.
« Le loyer pèse plus lourd »
Là, il y a deux façons de mesurer, et elles ne se lisent pas ensemble.
La première est la part du revenu des locataires qui part en loyer et charges, après déduction des aides au logement. Dans le secteur libre, elle passe de 17,3 % en 1984 à 27,3 % en 2013 ; dans le secteur social, de 15,1 % à 22,5 %. La mesure la plus récente date de 2013 : il n'y a pas de chiffre plus récent à te montrer.
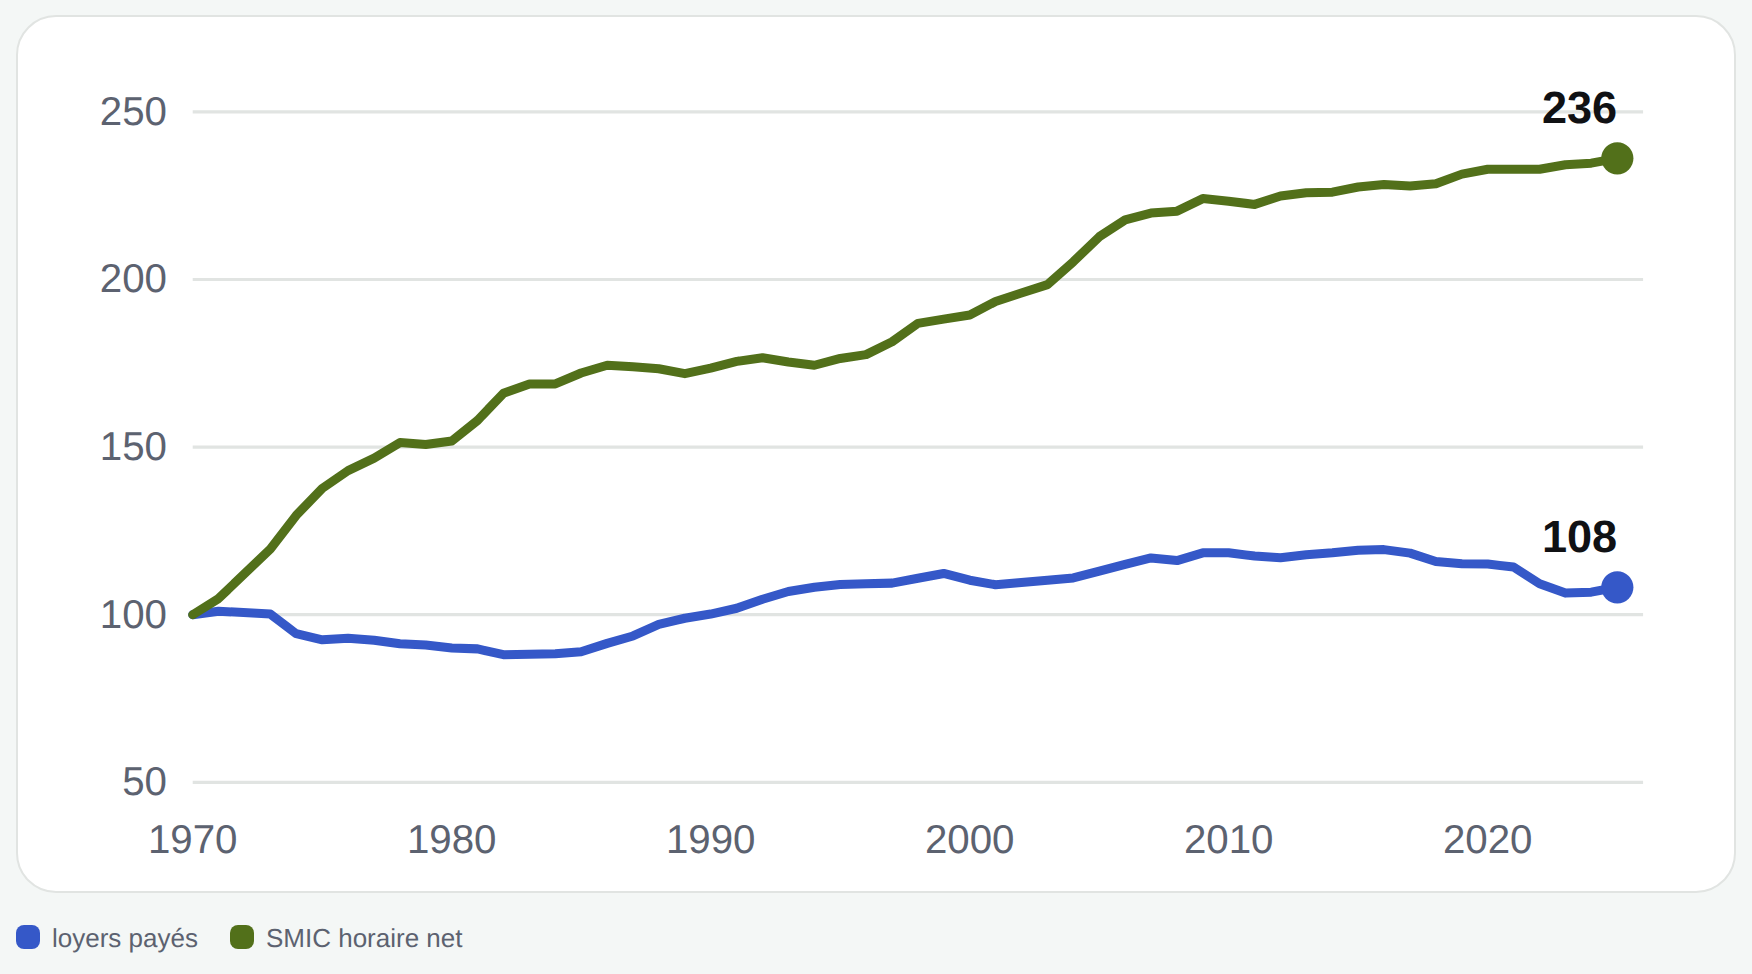
La seconde compare, depuis 1970, les loyers payés par l'ensemble des locataires et le SMIC horaire net, tous deux en tenant compte des prix. Résultat : les loyers ont augmenté de 8 % de plus que les prix, et le SMIC net a été multiplié par 2,36. Mais attention : cette mesure ne dit pas ce que paie un nouveau locataire, qui paie souvent plus.
Et le prix d'un logement, face aux revenus ?
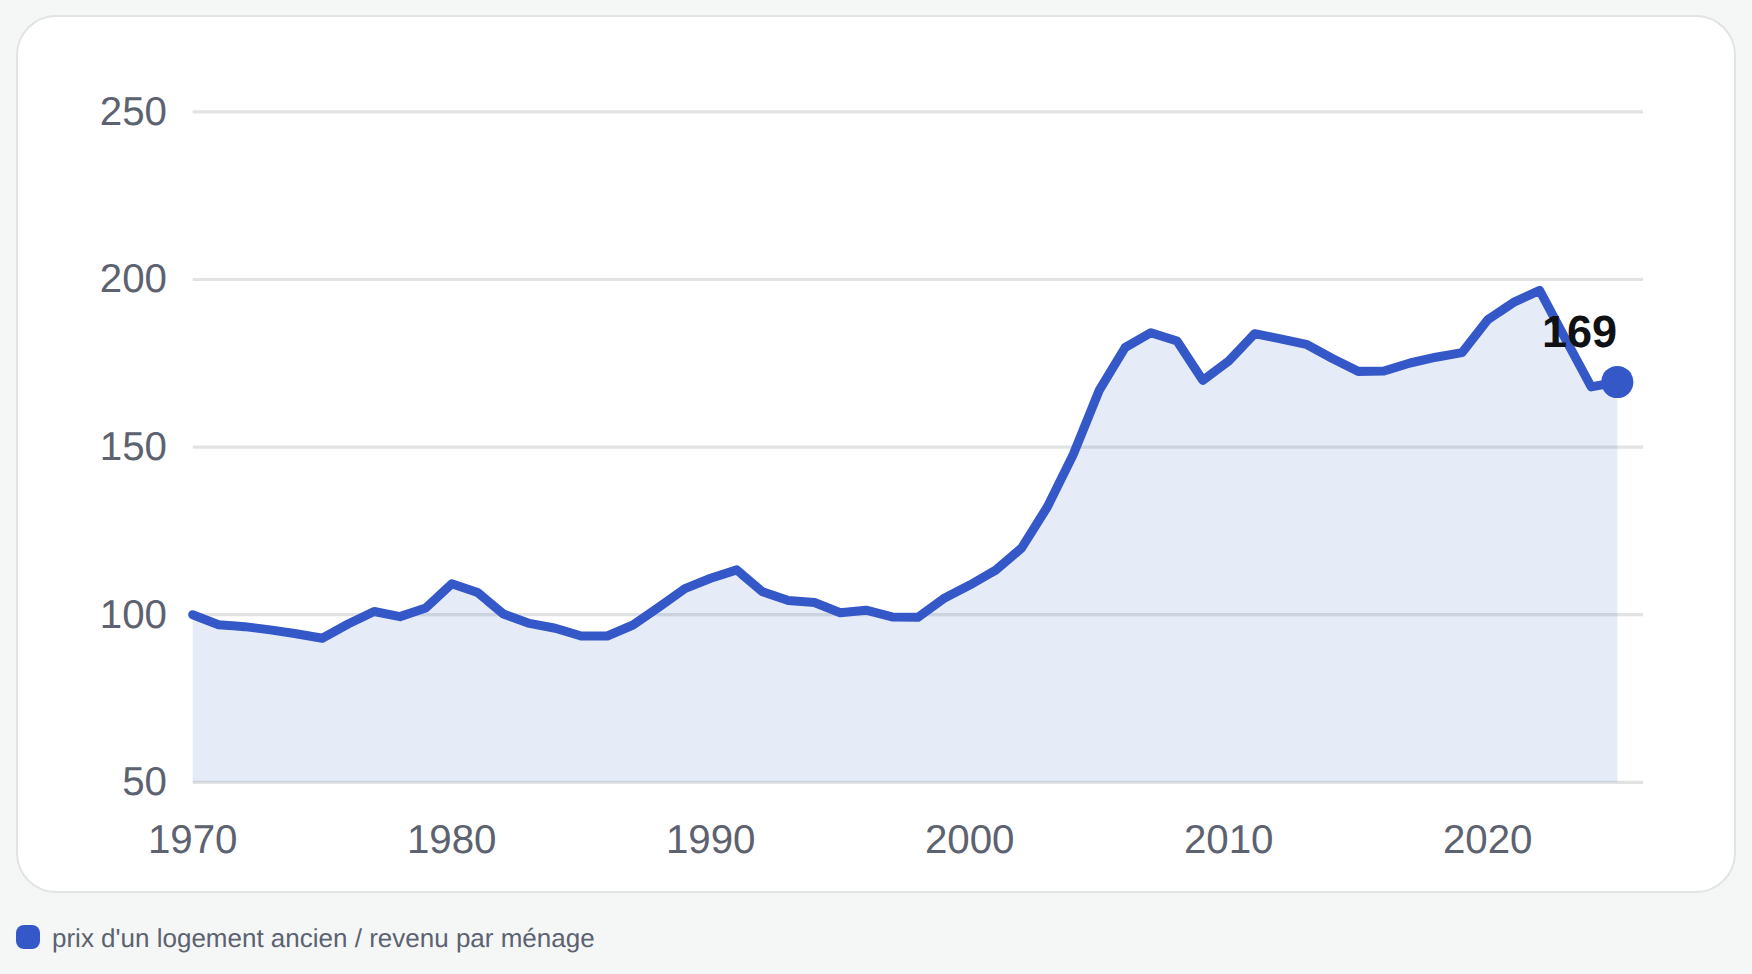
Rapporté au revenu disponible d'un ménage moyen, le prix des logements anciens a été multiplié par 1,69 entre 1970 et 2025. Le point bas se situe en 1975, le point haut en 2022. Concrètement : un logement moyen représente 3,8 années de revenu d'un ménage moyen, contre 2,2 en 1970.
Mais regarde ce que ça donne avec le SMIC brut à temps plein : le même prix moyen représente 10,4 années de SMIC en 2025, contre 10,9 en 1970. Presque stable. Les deux repères ne racontent pas la même chose : le SMIC annuel a progressé plus vite que le revenu moyen par ménage, dont l'évolution dépend aussi de la taille des ménages.
Et chaque mois, ça pèse combien ?
Le prix en années de revenu ne dit pas ce que tu paies chaque mois, parce que ça dépend aussi du taux du crédit et de sa durée. Alors on a calculé la mensualité pour un ménage au revenu moyen qui achète un logement moyen, avec 10 % d'apport et un crédit aux conditions de chaque année.
Un exemple parle mieux que n'importe quelle explication. En 2008 comme en 2019, le logement moyen coûtait le même nombre d'années de revenu : 4,3. Pourtant, la mensualité représentait 30,6 % du revenu en 2008, contre 20,6 % en 2019. Entre les deux, le taux moyen des crédits est passé de 4,99 % à 1,35 %, et les prêts se sont allongés de presque deux ans.
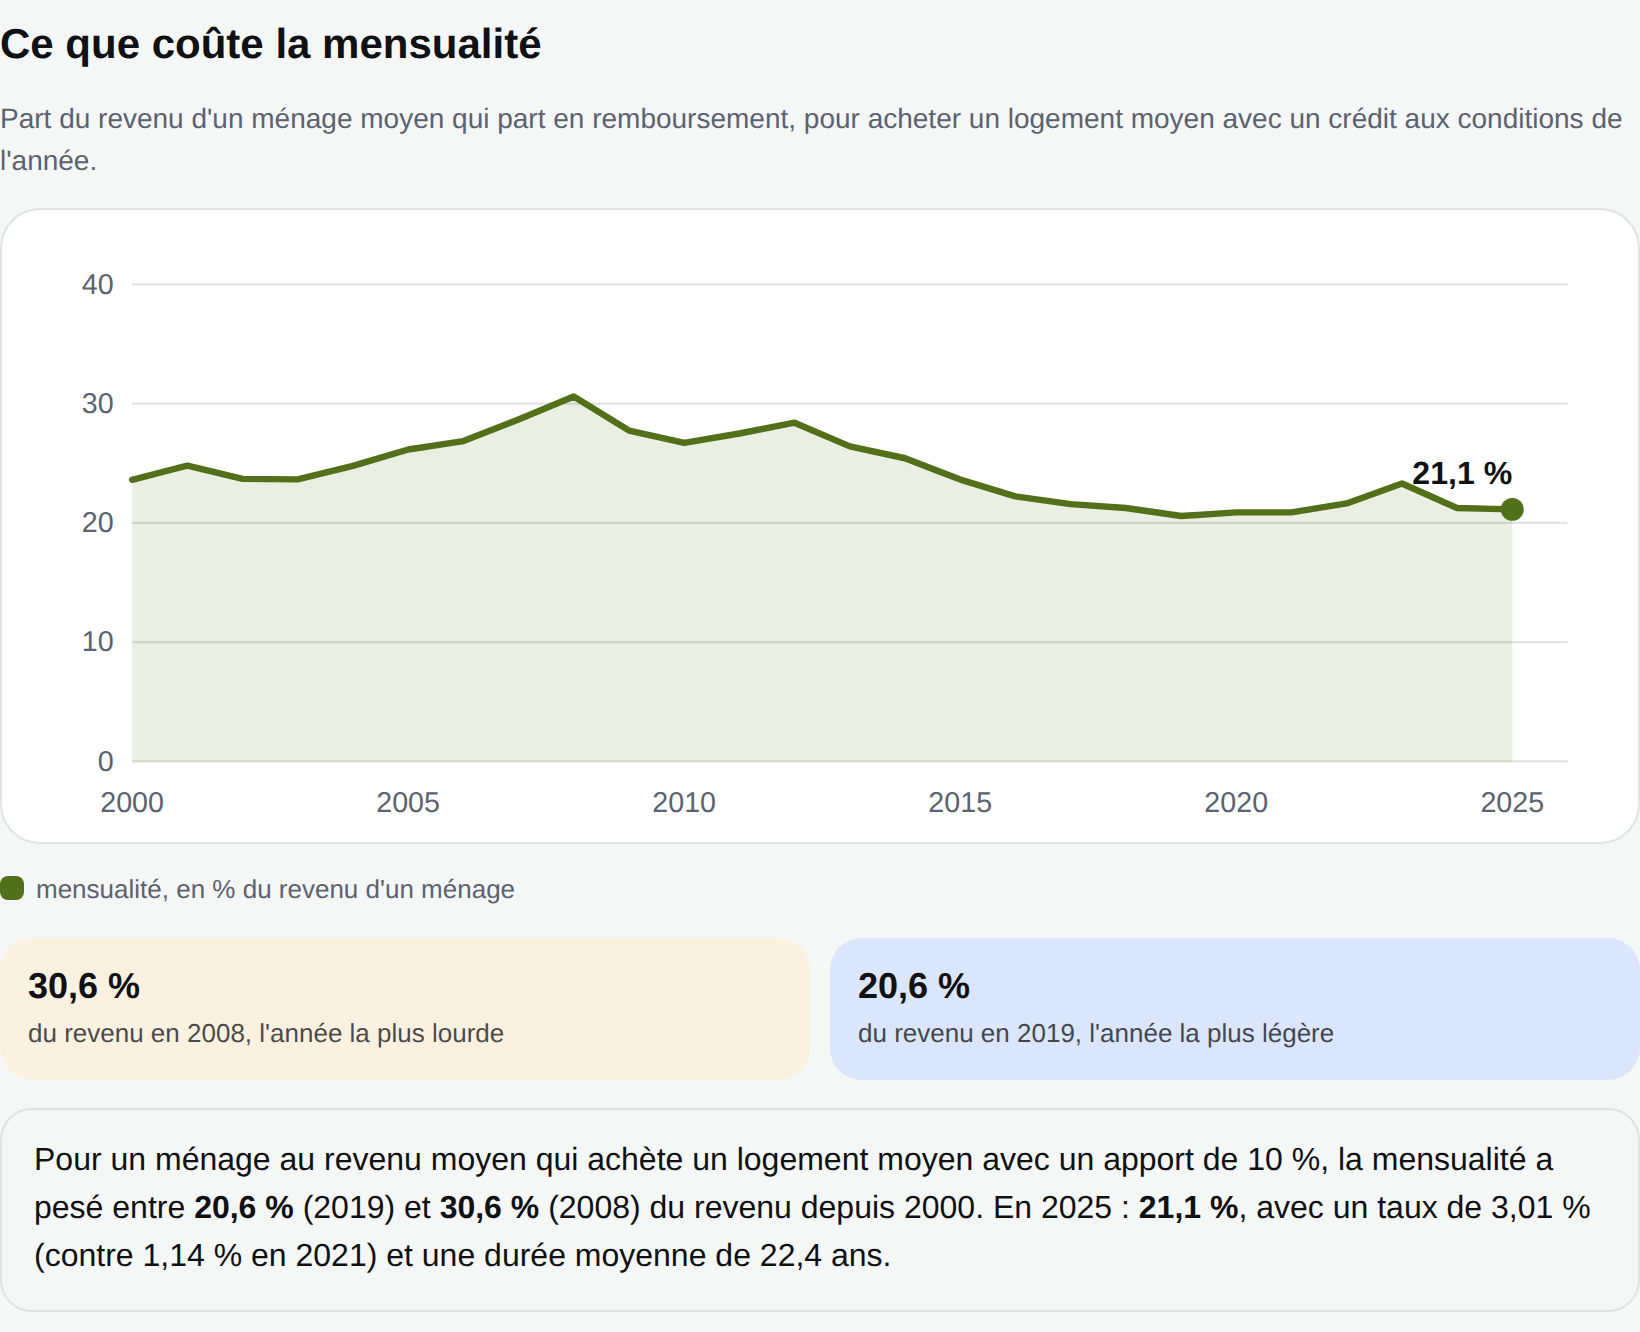
Depuis 2021, les taux sont remontés, de 1,14 % à 3,01 % en 2025. La mensualité, elle, reste autour de 21 % du revenu. D'un côté, le logement moyen représente un peu moins d'années de revenu qu'en 2021 (3,8 contre 4,5), de l'autre les prêts durent un peu plus longtemps (22,4 ans en moyenne).
Ce que ces chiffres ne disent pas
Avant de conclure quoi que ce soit, voilà les limites, parce qu'elles comptent autant que les courbes :
- Un ménage au SMIC n'est pas un ménage moyen. Les dépenses engagées et le revenu par personne concernent la moyenne de tous les ménages.
- La mensualité est calculée pour un ménage moyen. Les ménages qui empruntent gagnent en général plus que la moyenne : pour eux, la part réelle est plus basse. L'assurance du prêt, les frais de notaire et les travaux ne sont pas comptés. Et le rapport prix sur revenu, lui, ne dit rien du crédit.
- Les logements ont changé. En moyenne, un logement offrait 40 m² par personne en 2013 contre 31 m² en 1984, et plus d'un logement sur quatre n'avait pas le confort sanitaire de base en 1978 contre environ 1 % en 2013. L'indice des prix corrige en partie ces changements de qualité, mais pas le fait qu'on vise aujourd'hui un niveau de vie « minimum » plus élevé (ordinateur, téléphone portable, accès internet).
- L'indice des prix suit un panier fixe. Ce n'est pas un indice du coût de la vie de chacun.
- Les valeurs s'arrêtent à 2025. Le SMIC a été revalorisé depuis, et aucune donnée récente n'existe pour la part du loyer dans le revenu des locataires (2013).
- Les écarts entre régions sont importants, et les chiffres ci-dessus sont des moyennes de la France entière.
Alors, tout coûte plus cher ou pas ?
Les deux se tiennent. Face aux prix, le SMIC a nettement progressé. Dans le même temps, les dépenses incompressibles ont plus que doublé dans le revenu des ménages, et un logement moyen représente plus d'années de revenu qu'en 1970, même si la mensualité dépend autant du taux et de la durée du crédit que du prix. Ce que tu ressens et ce que disent les moyennes ne s'opposent pas : ils ne mesurent pas la même chose.